Marktkommentar Anleihen: Resilienz trotz schwieriger Märkte
Im dritten Quartal 2026 verschärfte der Energieschock die Risiken für Inflation und Wachstum, während die Renditen von Staatsanleihen in den USA und Europa deutlich stiegen. Trotz des zunehmend stagflationären Umfelds blieben die Credit Spreads von Investment-Grade-Anleihen insgesamt stabil, während die Unterschiede zwischen Sektoren und Emittenten zunahmen.

Dr. Harald Henke
Principal Investment Strategist Fixed Income
In Kürze
-
Energieknappheit erhöht Risiken: Der Inflationsdruck steigt, da Versorgungsengpässe das Wachstum zunehmend belasten.
-
Credit-Märkte bleiben resilient: Die Spreads bleiben insgesamt stabil, doch die Streuung zwischen den Sektoren nimmt zu.
-
Höhere Zinsen legen Schwachstellen offen: Die Streuung bei Immobilien- und Hyperscaler-Anleihen nimmt zu.
Energieknappheit: Vom Preisproblem zum Produktionsproblem
Der Energieschock, der die erste Jahreshälfte dominierte, hat sich zunehmend zu einer Frage der physischen Verfügbarkeit entwickelt. Dies zeigt sich besonders deutlich am Dieselmarkt. Während Rohölpreise einen wichtigen Hinweis auf das allgemeine Energiepreisumfeld geben, sagen sie vergleichsweise wenig über Engpässe bei einzelnen raffinierten Produkten aus. Diesel ist im dritten Quartal zu einem besonders knappen Bestandteil des Barrel geworden.
Abbildung 1: Diesel- und Frachtratenkosten
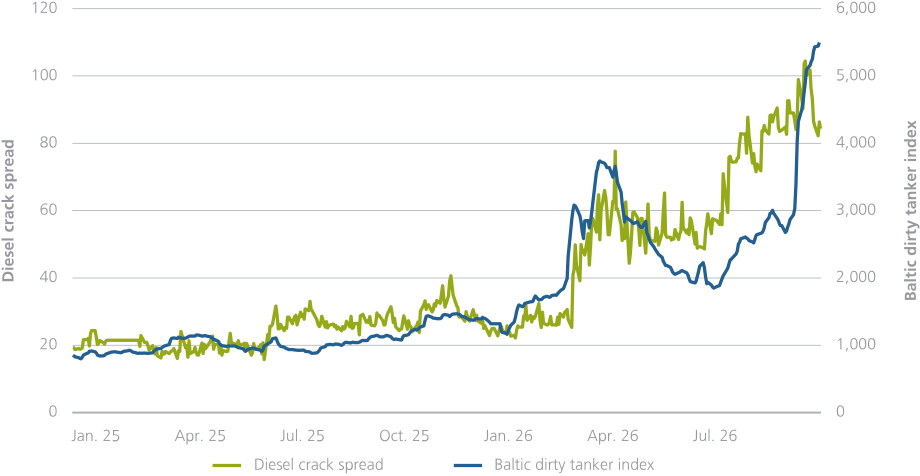
Wie Abbildung 1 zeigt, ist der Diesel-Crack-Spread seit Jahresbeginn stark gestiegen und hat sich im dritten Quartal weiter ausgeweitet. Der Spread misst den Wert von Diesel im Verhältnis zu dem für seine Herstellung benötigten Rohöl und liefert damit einen Hinweis auf die Knappheit von Raffineriekapazitäten und verfügbarem Dieselangebot. Sein erhöhtes Niveau deutet darauf hin, dass sich der Druck an den Energiemärkten zunehmend auf raffinierte Produkte konzentriert und nicht allein durch die Rohölpreise erklärt werden kann.
Auch an den Energiemärkten für Transportleistungen ist der Druck sichtbar. Der Baltic Dirty Tanker Index, der Frachtraten für Rohöl und andere sogenannte Dirty-Petroleum-Ladungen misst, erreichte im September ein Allzeithoch. Höhere Tankerraten zeigen, dass die Kosten für die Umverteilung von Energie zwischen Regionen stark gestiegen sind und damit eine logistische Komponente zu den bestehenden Angebotsengpässen hinzukommt. Zusammen mit dem Anstieg der Diesel-Raffinerieauslastung deutet dies darauf hin, dass der Energieschock zunehmend nicht nur durch die Verfügbarkeit von Rohöl, sondern auch durch Engpässe bei Raffination und Transport geprägt wird.
Wie in unserem jüngsten Artikel zur Rohstoffknappheit erläutert, können sich die wirtschaftlichen Auswirkungen eines Energieschocks verändern, sobald Lagerbestände und andere Puffer aufgebraucht sind. Höhere Preise tragen zunächst dazu bei, Angebot und Nachfrage auszugleichen. Wenn wesentliche Produktionsfaktoren jedoch physisch nicht verfügbar sind, erfolgt die Anpassung zunehmend auch über Mengen. Einschränkungen beim Dieselangebot können Transport, Industrieproduktion und Landwirtschaft beeinträchtigen und sich damit unmittelbar in einer geringeren wirtschaftlichen Aktivität niederschlagen.
Die daraus resultierende Kombination ist aus makroökonomischer Sicht besonders herausfordernd. Höhere Kraftstoff- und Transportkosten erhöhen weiterhin den Inflationsdruck, während Engpässe gleichzeitig die Produktion begrenzen können. Der Energieschock kann das Wachstum daher bereits belasten, bevor die Auswirkungen höherer Zinsen auf die Nachfrage vollständig sichtbar werden. Dieser angebotsseitige Kanal ist ein wichtiger Bestandteil der stagflationären Risiken, die im dritten Quartal stärker in den Vordergrund gerückt sind.
Zinsen: Inflationssorgen treffen auf Wachstumssorgen
Auch die Märkte für Staatsanleihen spiegelten im dritten Quartal das zunehmend schwierige Inflationsumfeld wider. Die Renditen stiegen über weite Teile der US-amerikanischen und deutschen Zinskurven, da der anhaltende Preisdruck den Spielraum für eine rasche Lockerung der Geldpolitik verringerte. Die Anpassung beschränkte sich nicht auf das sehr lange Ende des Marktes, sondern war sowohl bei zwei- als auch bei zehnjährigen Laufzeiten deutlich sichtbar.
Abbildung 2: Zinsen von US-amerikanischen und deutschen Staatsanleihen
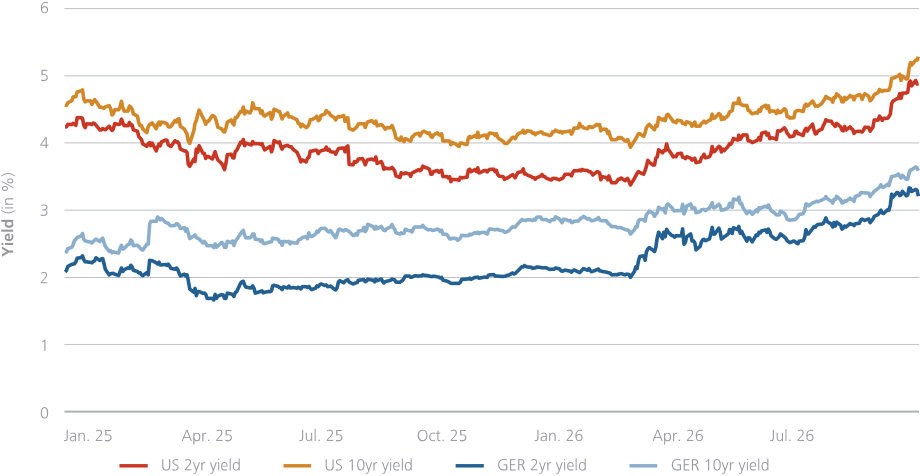
Wie Abbildung 2 zeigt, stiegen sowohl die zwei- als auch die zehnjährigen Zinsen in den USA und Deutschland zwischen Ende Juni und Ende September deutlich an. Die Neubewertung war über verschiedene Laufzeiten hinweg erheblich, wobei die zehnjährigen Zinsen im Quartalsverlauf etwas stärker stiegen als die zweijährigen. Die Bewegung ging damit weit über die Erwartungen an den kurzfristigen geldpolitischen Kurs hinaus. Eine höhere Inflationsunsicherheit und die Aussicht auf länger anhaltende restriktive monetäre Bedingungen haben auch die längerfristigen Finanzierungskosten beeinflusst.
Auch innerhalb des Staatsanleihemarktes der Eurozone ist eine stärkere Differenzierung sichtbar geworden. Der Spread zwischen zehnjährigen französischen und deutschen Staatsanleihen weitete sich im September deutlich aus und lag zum Quartalsende bei rund 127 Basispunkten – dem höchsten Niveau seit 2012. Die Bewegung stellt einen deutlichen Anstieg der Risikoprämie für französische Staatsanleihen dar und zeigt, dass der Anstieg der europäischen Renditen zunehmend von länderspezifischen Neubewertungen begleitet wurde, anstatt allein gemeinsame Zinsentwicklungen widerzuspiegeln.
Die Bewegung am längeren Ende der Zinskurve fügt eine weitere Dimension hinzu. Sowohl in den USA als auch im Vereinigten Königreich verringerte sich im Quartalsverlauf die Differenz zwischen den Zinsen 30-jähriger und zehnjähriger Staatsanleihen deutlich.
Abbildung 3: Zins-Spread zwischen 30- und 10-jährigen Staatsanleihen in den USA und im Vereinigten Königreich
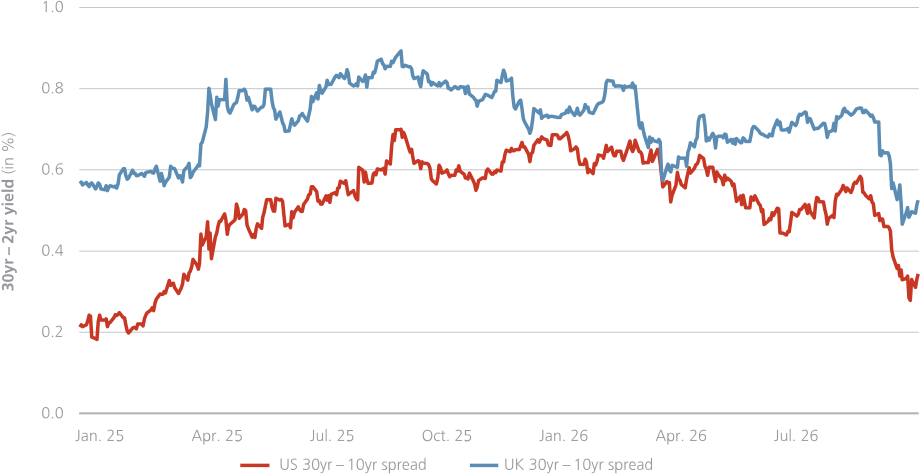
Abbildung 3 sollte nicht als Rally bei Anleihen mit sehr langer Laufzeit interpretiert werden. Auch die Zinsen 30-jähriger Anleihen stiegen im Laufe des Quartals, jedoch weniger stark als die zehnjährigen Zinsen. Das daraus resultierende „Bear Flattening“ im 10- bis 30-Jahres-Segment steht im Einklang mit einem Marktumfeld, in dem Inflation und restriktive Geldpolitik mittelfristig weiterhin wichtige Themen bleiben, während Investoren zugleich die längerfristigen Folgen für das Wirtschaftswachstum berücksichtigen. Die Bewegung der Zinskurve allein liefert keinen Hinweis auf einen unmittelbar bevorstehenden Abschwung, verdeutlicht jedoch die zunehmend unangenehme Kombination aus Inflations- und Wachstumsrisiken.
Auch Maßnahmen an den Staatsanleihemärkten deuten auf eine stärkere Aufmerksamkeit für die Bedingungen am langen Ende der Kurve hin. In den USA verdoppelte das Finanzministerium ab September den maximalen Umfang liquiditätsunterstützender Rückkäufe im 10- bis 30-jährigen Segment auf mindestens 4 Mrd. USD je Transaktion.
Im Vereinigten Königreich legte die Bank of England einen langsameren und berechenbareren Pfad für den weiteren Abbau ihres Gilt-Portfolios fest, einschließlich jährlicher Verkäufe in Höhe von 20 Mrd. GBP und des Verbleibs von 120 Mrd. GBP der am längsten laufenden Gilts. Diese Maßnahmen unterstreichen die Aufmerksamkeit, die der Funktionsfähigkeit und Aufnahmekapazität der Märkte für langlaufende Staatsanleihen gewidmet wird.
Immobilien: Höhere Zinsen machen sich bemerkbar
Der Anstieg der Renditen von Staatsanleihen hat sich auch auf die Finanzierungsbedingungen für private Haushalte und Unternehmen ausgewirkt. In den USA blieben die Hypothekenzinsen während des gesamten dritten Quartals auf hohem Niveau und stiegen parallel zu den Renditen von US-Staatsanleihen erneut an. Angesichts der nach wie vor hohen Immobilienpreise belasten die Finanzierungskosten weiterhin die Erschwinglichkeit und schränken den Spielraum für eine breitere Erholung der Immobilienkonjunktur ein.
Abbildung 4: US-Hypothekenzins und Rendite 10-jähriger US-Staatsanleihen
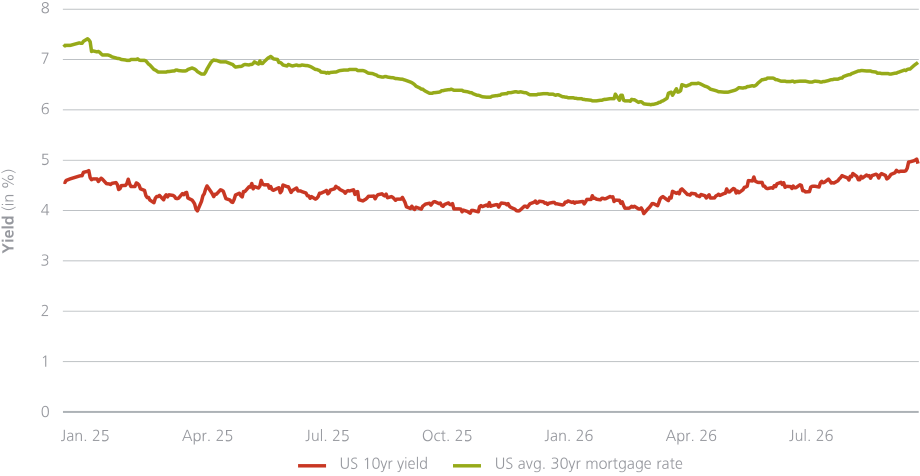
Wie Abbildung 4 zeigt, hat sich der durchschnittliche Zinssatz für 30-jährige US-Hypotheken weitgehend im Einklang mit der Rendite zehnjähriger US-Treasuries bewegt und ist seit Ende Juni erneut gestiegen. Anhaltend hohe Hypothekenzinsen erhöhen die Kosten eines Immobilienkaufs und verringern den Anreiz für bestehende Kreditnehmer, umzuziehen oder sich zu refinanzieren. Der Wohnungsmarkt stellt daher einen der unmittelbarsten Kanäle dar, über den höhere Staatsanleiherenditen letztlich die wirtschaftliche Aktivität belasten können.
Höhere Finanzierungskosten werden auch in Teilen des Unternehmensanleihemarktes sichtbar. Besonders ausgeprägt war dieser Effekt bei europäischen Immobilienunternehmen. Seit Ende Juni haben sich die Spreads von Euro-Investment-Grade-REIT-Anleihen von 94 auf 109 Basispunkte ausgeweitet, während der breitere Euro-Corporate-Index lediglich von 80 auf 87 Basispunkte gestiegen ist. In den USA fiel die entsprechende Entwicklung deutlich weniger ausgeprägt aus: Die REIT-Spreads weiteten sich von 68 auf 74 Basispunkte aus und lagen damit im Einklang mit dem Anstieg des gesamten US-Corporate-Index um sechs Basispunkte.
Die Entwicklung im europäischen Immobiliensektor deutet nicht auf breit angelegten Kreditstress hin. Sie verdeutlicht jedoch, wie unterschiedlich sich höhere Zinsen auf einzelne Sektoren auswirken können. Immobilienunternehmen sind besonders stark von Refinanzierungskosten und Veränderungen der Immobilienbewertungen betroffen, während viele andere Investment-Grade-Emittenten weniger unmittelbar betroffen sind. Die Ausweitung der REIT-Spreads liefert daher einen frühen Hinweis auf die zunehmende Streuung unterhalb der ansonsten stabilen Credit Spreads auf Indexebene.
Credit Spreads: Ruhe auf Indexebene
Trotz des anspruchsvolleren makroökonomischen Umfelds blieben die Investment-Grade-Credit-Märkte im dritten Quartal relativ resilient. Höhere Staatsanleiherenditen, anhaltender Inflationsdruck und zunehmende Sorgen über die Auswirkungen restriktiver Finanzierungsbedingungen führten zu einer gewissen Ausweitung der Unternehmensanleihen-Spreads, die Anpassung blieb jedoch sowohl in den USA als auch in Europa moderat.
Abbildung 5: Investment-Grade-Credit-Spreads in den USA und Europa
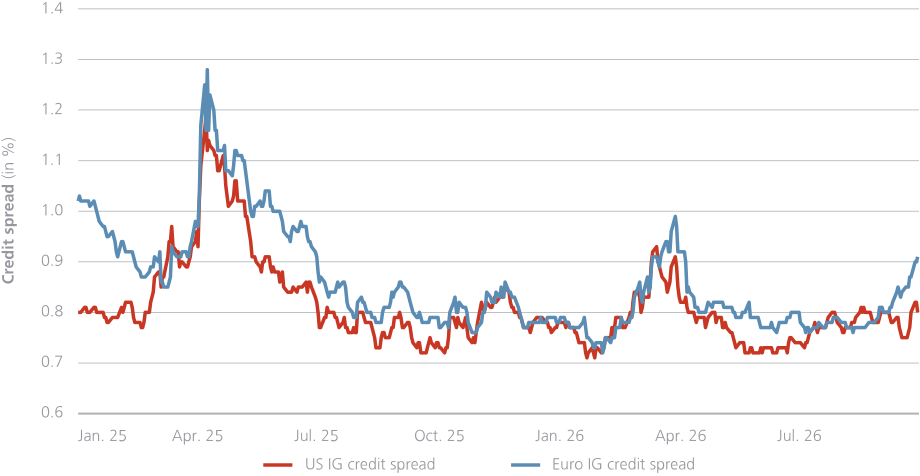
Wie Abbildung 5 zeigt, weiteten sich die Spreads im Investment-Grade-Segment im dritten Quartal aus, insbesondere in Europa, blieben jedoch deutlich unter den Niveaus, die in früheren Stressphasen dieses Jahres erreicht wurden. Der starke Anstieg der Renditen von Staatsanleihen ging daher nicht mit einer vergleichbaren Neubewertung des Credit-Risikos einher. Das allgemeine Spread-Niveau deutet weiterhin darauf hin, dass die Anleger nach wie vor relativ zuversichtlich sind, dass Emittenten im Investment-Grade-Segment die aktuellen makroökonomischen Belastungen verkraften können.
Mehrere Faktoren dürften zu dieser Widerstandsfähigkeit beigetragen haben. Die Bilanzen sind in weiten Teilen des Investment-Grade-Segments nach wie vor solide, während höhere Gesamtrenditen den Investoren weiterhin attraktive Erträge bieten. Gleichzeitig ist der Refinanzierungsbedarf ungleichmäßig verteilt, und viele Emittenten sind nicht unmittelbar den aktuellen Marktzinsen ausgesetzt. Der Anstieg der Staatsanleiherenditen hat sich daher nicht automatisch in weiter ausufernde Unternehmensanleihen-Spreads niedergeschlagen.
Die relativ begrenzte Bewegung der Leitindizes verdeckt jedoch zunehmend ausgeprägte Unterschiede innerhalb des Marktes. Die oben beschriebene Ausweitung der Spreads europäischer Immobilienunternehmen ist ein Beispiel. Ein zweites Beispiel findet sich bei großen Technologieunternehmen, wo erhebliche Investitionsanforderungen und steigende Anleiheemissionen begonnen haben, die relative Credit-Performance zu beeinflussen.
KI und Hyperscaler – der Investitionsboom erreicht die Credit-Märkte
Eine zweite Quelle der Streuung hat sich bei den großen US-Technologieunternehmen herausgebildet, die im Zentrum des aktuellen Investitions-Booms im Bereich der künstlichen Intelligenz stehen. Diese Emittenten profitieren weiterhin von starken Geschäftsmodellen und hoher Bonität, doch der Umfang ihrer Investitionsprogramme hat erheblich zugenommen. Da die Investitionsausgaben für Rechenzentren, Rechenkapazitäten und die damit verbundene Infrastruktur gestiegen sind, sind die Anleihemärkte zu einer immer wichtigeren Finanzierungsquelle geworden.
Abbildung 6: Credit Spreads von Hyperscalern im Vergleich zu US-Investment-Grade-Anleihen
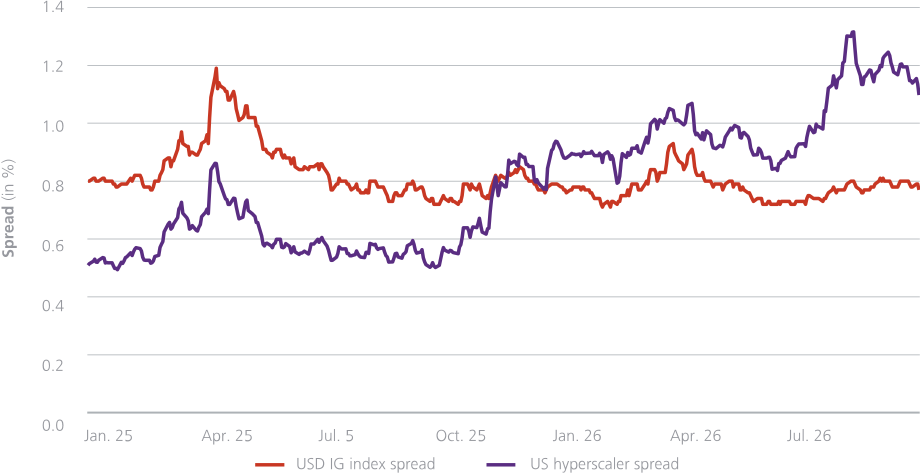
Wie Abbildung 6 zeigt, haben sich die Spreads von Anleihen aus dem Hyperscaler-Universum1 im dritten Quartal gegenüber dem breiteren US-Investment-Grade-Markt deutlich ausgeweitet. Zwar wurde ein Teil dieser Ausweitung anschließend wieder rückgängig gemacht, doch blieb die Divergenz zum breiteren US-Investment-Grade-Markt während des Quartals ausgeprägt. Dies deutet darauf hin, dass Anleger eine etwas höhere Risikoprämie verlangen, da der mit dem KI-Investitionszyklus verbundene Finanzierungsbedarf an den Märkten für Unternehmensanleihen deutlicher sichtbar wird.
Die Neuemissionen liefern zusätzliche Einblicke. Die Unternehmen in unserem Hyperscaler-Universum haben im Jahr 2026 bislang USD-denominierte Anleihen im Wert von rund 182 Mrd. USD begeben, verglichen mit etwa 93 Mrd. USD im gesamten Jahr 2025. Mehr als die Hälfte der diesjährigen Emissionen hatte eine anfängliche Laufzeit von mindestens zehn Jahren. Allein im dritten Quartal platzierten Amazon und Alphabet jeweils Anleihen im Wert von 25 Mrd. USD. Der Anstieg des Finanzierungsvolumens stellt daher nicht nur ein erhebliches neues Kreditangebot dar, sondern auch eine bedeutende Verlängerung der Duration von Unternehmensanleihen.
Die Ausweitung der Spreads sollte nicht als Anzeichen für eine allgemeine Verschlechterung der Bonität dieser Unternehmen interpretiert werden. Sie deutet jedoch darauf hin, dass die rasche Ausweitung der Investitionsbudgets die Art und Weise verändert, wie Anleiheinvestoren deren Finanzierungsbedarf und zukünftige Cashflows bewerten. Zusammen mit den Entwicklungen im Immobiliensektor liefert das Hyperscaler-Segment ein weiteres Beispiel dafür, wie relativ begrenzte Bewegungen in den übergeordneten Credit-Indizes mit zunehmend ausgeprägten Unterschieden zwischen Sektoren und Emittenten einhergehen können.
Fazit – Resilienz trotz zunehmendem Druck
Das dritte Quartal war durch eine zunehmend schwierige Kombination aus anhaltendem Inflationsdruck und wachsenden Risiken für die wirtschaftliche Aktivität geprägt. Die Energiemärkte haben sich weiter von einem reinen Preisschock hin zu einem Problem der physischen Verfügbarkeit entwickelt, während höhere Staatsanleiherenditen die Finanzierungsbedingungen in der gesamten Wirtschaft verschärft haben. Der Druck ist bereits in zinssensitiven Bereichen wie dem Wohnungsmarkt und dem europäischen Immobiliensektor sichtbar.
Die Investment-Grade-Credit-Märkte sind dennoch insgesamt resilient geblieben. Die aggregierten Spreads sind weiterhin relativ stabil, doch die Entwicklungen im Immobiliensektor, bei Hyperscalern und bei systematischen Credit-Faktoren deuten auf eine stärkere Differenzierung unterhalb der Oberfläche hin. Ob dieser Druck auf einzelne Sektoren und Emittenten beschränkt bleibt oder sich auf den breiteren Credit-Markt ausweitet, wird eine der zentralen Fragen für die letzten Monate des Jahres sein.
1 Für diese Analyse umfasst das Universum der Hyperscaler die Unternehmen Alphabet, Amazon, Meta, Microsoft, Oracle und SpaceX, die zu den großen US-Emittenten mit besonders hohem Investitionsbedarf im Bereich der künstlichen Intelligenz zählen.